
MiCA Juli 2026: Welche Exchanges überleben und was du jetzt tun musst
24 June 2026
MiCA ist da, der digitale Euro kommt, und die USA haben gerade ihren eigenen digitalen Dollar verboten: Was das alles jetzt für dein Crypto bedeutet
Die Woche des 1. Juli 2026 ist eines der folgenreichsten Daten in der Geschichte der europäischen Crypto-Regulierung. Nicht, weil etwas Neues angekündigt wird. Sondern weil eine Frist, die sich seit zwei Jahren nähert, endlich da ist und ein großer Teil der Branche nicht darauf vorbereitet ist.
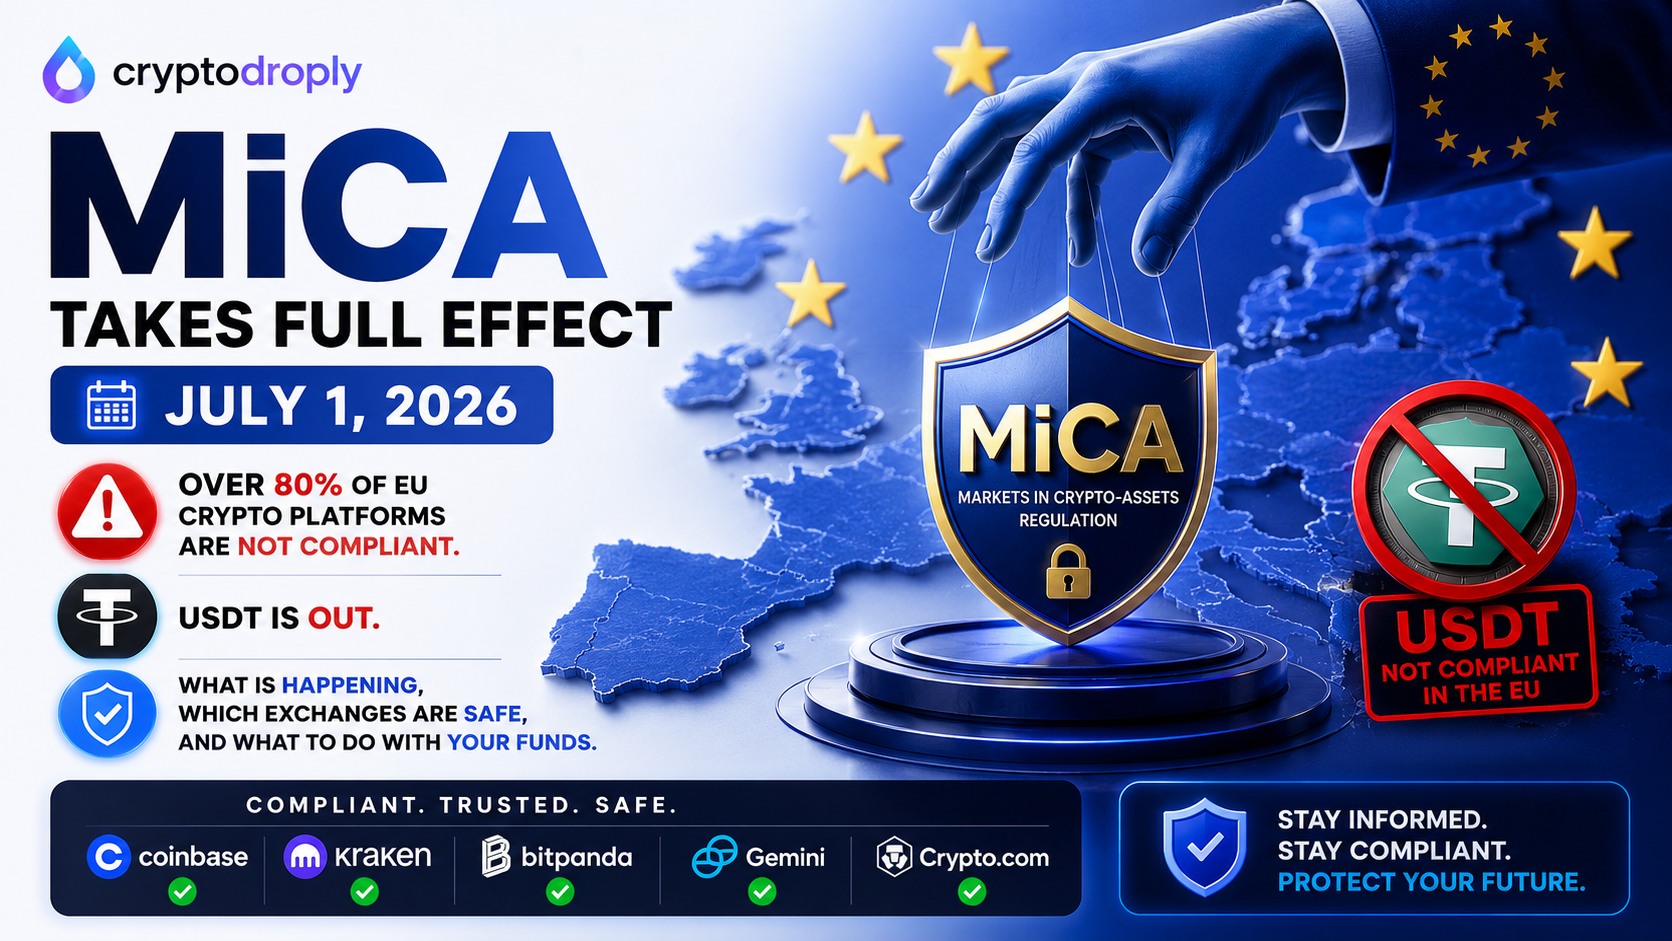
MiCA, die Verordnung über Märkte für Krypto-Assets (Markets in Crypto Assets), wird am 1. Juli 2026 vollständig durchgesetzt. Ab diesem Datum muss jede Crypto-Exchange, jeder Stablecoin-Emittent und jeder Anbieter von Crypto-Dienstleistungen in der Europäischen Union eine gültige MiCA-Lizenz besitzen oder darf seine Dienste für Einwohner der EU nicht mehr anbieten. Keine Übergangsfrist. Keine Verlängerung. Entweder du bist lizenziert oder du operierst in Europa nicht legal.
Von den mehr als 1.200 Crypto-Unternehmen, die in der EU unter verschiedenen nationalen Regulierungsrahmen tätig waren, haben rund 200 eine vollständige MiCA-Zulassung erhalten. Die übrigen befinden sich entweder noch im Antragsverfahren, arbeiten unter auslaufenden Übergangsregelungen oder sind schlicht nicht konform.
Gleichzeitig hat der US-Senat auf der anderen Seite des Atlantiks dafür gestimmt, die Ausgabe eines digitalen Dollars bis 2030 zu verbieten. Damit bewegen sich die USA in die entgegengesetzte Richtung wie die EU, die zu Beginn derselben Woche für die Entwicklung des digitalen Euro gestimmt hat.
Zwei große Rechtsräume, zwei völlig gegensätzliche Ansätze bei staatlich ausgegebenem digitalem Geld und eine Welle von Exchange-Schließungen, die jetzt passiert und nicht erst in der Zukunft. So sieht die Lage heute aus.
Was MiCA tatsächlich verlangt
Die Verordnung, die für europäische Nutzer alles verändert
MiCA ist der erste umfassende Regulierungsrahmen für Crypto-Assets in einem großen Rechtsraum. Er deckt drei Kategorien von Teilnehmern ab: Anbieter von Crypto-Dienstleistungen (CASPs), dazu gehören Exchanges, Broker und Verwahrer; Emittenten von vermögenswertreferenzierten Token, dazu gehören Stablecoins, die durch Vermögenskörbe gedeckt sind; und Emittenten von E-Geld-Token, dazu gehören durch Fiat gedeckte Stablecoins wie USDT und USDC.
Für Exchanges und Dienstleister verlangt MiCA eine Zulassung durch die nationale Aufsichtsbehörde eines EU-Mitgliedstaats, laufende Kapitalanforderungen, organisatorische Standards, die Trennung von Kundenvermögen, Verfahren zur Beschwerdebearbeitung und die Einhaltung der Geldwäschevorschriften unter dem vollen Geltungsbereich des EU-Geldwäscherechts.
Für Stablecoin-Emittenten sind die Anforderungen spezifischer und unmittelbar einschneidender. MiCA verlangt, dass Stablecoins, die für Zahlungen verwendet werden, von einem in der EU als E-Geld-Institut zugelassenen Unternehmen ausgegeben werden, Reserven in vollständig liquiden, getrennt verwahrten Vermögenswerten halten und strenge Offenlegungs- und Rücktauschanforderungen erfüllen.
USDT, ausgegeben von Tether Limited, ist nicht MiCA-konform. Tether ist nicht als E-Geld-Institut in der EU zugelassen. Unter der vollen Durchsetzung von MiCA ist es Exchanges, die in der EU tätig sind, untersagt, EU-Privatkunden den Handel mit USDT anzubieten.
Das ist kein künftiges Risiko. Es ist ab dem 1. Juli 2026 regulatorische Realität.
Die Exchange-Lage: Wer darf operieren und wer nicht
Die Compliance-Lücke ist groß und unmittelbar
Die Zahlen zeigen eine erhebliche Störung. Von über 1.200 Crypto-Dienstleistern, die auf EU-Märkten tätig waren, haben zum Stichtag der Durchsetzung nur etwa 200 eine vollständige MiCA-Zulassung erhalten. Das bedeutet, dass zwischen 80 und 90 Prozent der Crypto-Exchange-Landschaft, wie sie vor sechs Monaten bestand, entweder bereits von den EU-Märkten verschwunden sind oder sich in einer rechtlichen Grauzone bewegen, die am 1. Juli endet.
MEXC und HTX besitzen keine MiCA-Lizenzen. Einwohner der EU, die nach dem Stichtag auf diese Plattformen zugreifen, nutzen Dienste, die in ihrem Rechtsraum ohne rechtliche Zulassung betrieben werden. Den Plattformen selbst drohen mögliche Durchsetzungsmaßnahmen der EU-Finanzaufsichtsbehörden.
Die Situation von Binance ist zum Zeitpunkt des Schreibens weiterhin unklar. Binance hat ein komplexes Verhältnis zu europäischen Aufsichtsbehörden in mehreren Mitgliedstaaten, und sein MiCA-Zulassungsverfahren steht weiterhin unter genauer Beobachtung. EU-Nutzer von Binance sollten die offiziellen Mitteilungen der Plattform aufmerksam verfolgen und bereit sein zu handeln.
KuCoin hat über eine EU-Einheit eine MiCA-Lizenz erhalten, wurde aber anschließend wegen Mängeln in den Verfahren zur Geldwäschebekämpfung daran gehindert, neue Kunden aufzunehmen. Bestehende Kunden sollten den aktuellen Status ihres Kontozugangs und der Verfügbarkeit ihrer Gelder prüfen.
Die Plattformen, die erfolgreich eine MiCA-Zulassung erhalten haben und EU-Privatkunden legal bedienen dürfen, bilden eine deutlich kleinere Gruppe. Zu denen mit bestätigten Lizenzen und guter Compliance-Bilanz gehören: Kraken, Coinbase, Bitpanda und Bybit EU (tätig über die in der EU zugelassene Einheit). Diese Plattformen haben in die Compliance-Infrastruktur investiert, die MiCA verlangt, und haben die Genehmigung der Behörden der EU-Mitgliedstaaten erhalten.
Das bedeutet nicht, dass sie risikofrei sind. Es bedeutet, dass sie legal zum Betrieb zugelassen sind und der EU-Aufsicht unterliegen.
Das USDT-Problem: Was EU-Nutzer tun müssen
Der meistgenutzte Stablecoin ist nicht MiCA-konform
USDT ist seit Jahren der dominierende Stablecoin auf den globalen Crypto-Märkten. Sein Tagesvolumen übersteigt das der meisten Assets im gesamten Crypto-Markt. In der EU war er das wichtigste Mittel, um auf Dollar lautenden Wert in Crypto-Portfolios zu halten und Trades auf zentralisierten Exchanges zu denominieren.
Die Stablecoin-Regelungen von MiCA ändern das für EU-Privatnutzer. Exchanges mit MiCA-Lizenz dürfen nicht aktiv für nicht konforme Stablecoins werben oder den Handel damit für EU-Privatkunden ermöglichen. USDT fällt als Produkt von Tether Limited, das kein in der EU zugelassenes E-Geld-Institut ist, in diese Kategorie.
Die praktische Folge: EU-Nutzer, die USDT auf MiCA-konformen Exchanges halten, müssen es in eine konforme Alternative umtauschen. Die zwei naheliegendsten Optionen sind USDC, ausgegeben von Circle, das die relevanten EU-Zulassungen erhalten hat, und auf Euro lautende Stablecoins von in der EU lizenzierten Emittenten.
Das ist keine Empfehlung, dauerhaft oder bedingungslos USDC statt USDT zu halten. Es ist eine Beschreibung der regulatorischen Realität für EU-Nutzer, die lizenzierte, konforme Exchanges weiterhin als Hauptplattform nutzen wollen. Nutzer, die USDT in Self-Custody-Wallets halten und nicht über in der EU lizenzierte Plattformen handeln, befinden sich in einer anderen regulatorischen Position.
Der Unterschied zwischen dem, was auf Plattformebene reguliert wird, und dem, was auf der Ebene des einzelnen Asset-Besitzes reguliert wird, ist wichtig und geht in der Berichterstattung über MiCA oft verloren. MiCA reguliert Dienstleister, nicht den Besitz in Wallets. USDT in der eigenen Wallet zu halten ist in der EU nicht illegal. Der Handel damit auf einer MiCA-lizenzierten Exchange ist das, was diese Exchanges nicht ermöglichen dürfen.
Die USA gehen in die andere Richtung: Kein digitaler Dollar bis 2030
Die transatlantische Spaltung in der Politik für digitales Geld
In derselben Woche, in der MiCA in Europa vollständig durchgesetzt wird, hat der US-Senat dafür gestimmt, der Federal Reserve die Ausgabe einer digitalen Zentralbankwährung bis 2030 zu untersagen. Die Abstimmung stellt eine direkte politische Abweichung vom europäischen Ansatz dar, bei dem die Europäische Zentralbank den digitalen Euro aktiv entwickelt.
Das US-Verbot spiegelt eine Koalition unterschiedlicher Bedenken wider: Verfechter der finanziellen Privatsphäre, die argumentieren, dass eine staatlich ausgegebene digitale Währung die Überwachung jeder Transaktion durch Bundesbehörden ermöglichen würde; marktstrukturelle Konservative, die argumentieren, dass eine digitale Währung der Fed Geschäftsbanken ausschalten würde; und Crypto-Befürworter, die argumentieren, dass die Entwicklung von CBDCs eine Wettbewerbsbedrohung für dezentrale digitale Assets darstellt.
Der Ansatz der EU spiegelt andere Prioritäten wider. Die Europäische Zentralbank stellt den digitalen Euro als öffentliches Zahlungsinstrument dar, als eine Form von digitalem Bargeld, das EU-Bürgern Zugang zu Zentralbankgeld in digitaler Form geben würde, ohne das Kredit- oder Liquiditätsrisiko von Einlagen bei Geschäftsbanken oder privaten Stablecoins.
Beide Sichtweisen haben echte Argumente auf ihrer Seite.
Der digitale Euro wäre, wie er derzeit von der EZB konzipiert wird, ein Inhaberinstrument mit datenschutzfreundlichen Merkmalen für kleine Transaktionen, während größere Transaktionen und grenzüberschreitende Nutzungen der üblichen Geldwäscheüberwachung unterlägen. Die Position der EZB ist, dass der digitale Euro finanzielle Inklusion und eine öffentliche Alternative zu privaten Zahlungssystemen bietet, ohne ein umfassendes Überwachungsinstrument zu sein.
Das Gegenargument des US-Senats lautet, dass jede staatlich ausgegebene digitale Währung unabhängig von den erklärten Designabsichten eine Infrastruktur für finanzielle Kontrolle schafft, die es bei Bargeld nicht gibt, und dass das öffentliche Interesse an digitalen Zahlungen besser dadurch gewahrt wird, private Stablecoins zu regulieren, statt eine staatliche Alternative auszugeben.
Diese Debatte wird vor 2030 nicht entschieden sein. Praktisch bedeutet das, dass die globale Geldlandschaft auseinanderbricht: Die EU baut staatlich kontrolliertes digitales Geld auf, die USA verbieten es ausdrücklich, während sie private Stablecoins im Rahmen des CLARITY Act ermöglichen, und der Rest der Welt beobachtet beide und zieht seine eigenen Schlüsse.
Was du jetzt tun solltest
Praktische Schritte für EU-Nutzer in der MiCA-Übergangsphase
Das ist kein Moment für passives Beobachten. Die Exchanges, die dich nach dem 1. Juli 2026 nicht mehr legal bedienen dürfen, schließen den Zugang oder sind dabei, dies zu tun. Gelder auf nicht konformen Plattformen bergen reale Risiken: Durchsetzungsmaßnahmen gegen die Plattform, Auszahlungssperren während Compliance-Verfahren und das operative Chaos erzwungener Abwicklungen sind dokumentierte Folgen ähnlicher regulatorischer Übergänge in anderen Märkten.
- Schritt eins: Finde heraus, wo sich deine Gelder gerade befinden. Liste jede Exchange und Plattform auf, auf der du Assets hältst. Prüfe für jede einzelne, ob sie eine MiCA-Zulassung besitzt. Diese Information sollte auf der Website der Exchange unter den regulatorischen Angaben verfügbar sein oder im öffentlichen Register der ESMA, der Europäischen Wertpapier- und Marktaufsichtsbehörde.
- Schritt zwei: Verschiebe Gelder sofort von nicht konformen Plattformen. Wenn du Assets auf MEXC, HTX oder einer anderen Plattform ohne MiCA-Lizenz hast, leite jetzt Auszahlungen ein. Warte nicht auf eine Ankündigung der Plattform, die mit weniger Vorlauf kommen könnte, als du brauchst. Wechsle entweder zu einer MiCA-konformen Exchange oder, vorzugsweise, zu einer Self-Custody-Wallet, in der du deine eigenen Schlüssel hältst. Self-Custody nimmt die Frage der Plattform-Compliance für die Assets, die du hältst, vollständig weg. Deine Wallet ist keine regulierte Einheit. Der Regulierungsrahmen gilt für die Dienstleister, nicht für dich als privaten Inhaber.
- Schritt drei: Kümmere dich um USDT-Bestände auf konformen Exchanges. Wenn du USDT auf einer MiCA-lizenzierten Exchange hältst und diese Exchange weiter nutzen willst, tausche in USDC oder einen auf Euro lautenden Stablecoin um. Wenn du USDT in Self-Custody hältst und mit dem Tether-Kontrahentenrisiko unabhängig von MiCA einverstanden bist, verlangt die Verordnung auf Wallet-Ebene keine Änderung von dir.
- Schritt vier: Prüfe den Compliance-Status der Exchanges, die du weiter nutzen willst. MiCA-Lizenzen sind öffentliche Informationen. Die Plattformen, die sie haben, haben sie offengelegt. Verlasse dich nicht auf Marketingaussagen oder Reputation: Überprüfe die Zulassung direkt.
Der Bereich Exchange auf CryptoDroply deckt geprüfte Optionen in der gesamten MiCA-Compliance-Landschaft ab.
Das große Ganze: Ist das der Tod von Crypto oder der Beginn von etwas Beständigerem?
Die Frage, die sich wirklich zu stellen lohnt
Die Darstellung, MiCA sei "der Tod von Crypto, wie wir es kennen", die diese Woche in sozialen Medien kursiert, ist bestenfalls ungenau.
MiCA bedeutet das Ende einer bestimmten Phase von Crypto: der Phase, in der Regulierungsarbitrage ein Geschäftsmodell war, in der jeder eine Exchange für europäische Nutzer betreiben konnte, ohne sinnvolle Zulassungsanforderungen, in der Stablecoin-Emittenten globale Märkte bedienen konnten, ohne gegenüber irgendeiner Aufsichtsbehörde rechenschaftspflichtig zu sein, und in der die Branche in einer rechtlichen Grauzone operierte, die den Plattformen mehr nützte als den Nutzern.
Das Ende dieser Phase ist für Nutzer nicht offensichtlich schlecht.
Die Phase, die sie ablöst, ist eine, in der Dienstleister in Europa gegenüber den EU-Finanzaufsichtsbehörden rechenschaftspflichtig sind, Kapital für Kundenvermögen vorhalten, Nutzergelder von Betriebsgeldern trennen und bei Fehlverhalten durch etablierte rechtliche Verfahren sanktioniert werden können. Das sind dieselben Grundschutzmechanismen, die Nutzer traditioneller Finanzdienstleistungen seit Jahrzehnten haben.
Der Übergang ist schmerzhaft, weil er schnell geschieht und weil die Compliance-Anforderungen höher liegen, als viele Plattformen ausgelegt waren. Aber das Ziel, ein Crypto-Markt mit rechtlichen Rahmenbedingungen, die Nutzer schützen und zugleich die echten Innovationen der Blockchain-Technologie bewahren, ist nicht offensichtlich schlechter als der Ausgangspunkt der Branche.
Was die Debatte um den digitalen Euro, der Streit um den CLARITY Act, der MiCA-Übergang und der Widerstand der Bankenlobby gemeinsam haben, ist Folgendes: Es sind alles Auseinandersetzungen darüber, wer die Infrastruktur des Geldes kontrolliert. Der Ausgang dieser Auseinandersetzungen wird das Finanzsystem für die nächsten Jahrzehnte prägen.
Zu verstehen, was gerade passiert, nicht die vereinfachte Version aus den sozialen Medien, sondern die tatsächliche regulatorische Mechanik, ist der Anfang davon, sich in dem zurechtzufinden, was als Nächstes kommt.
FAQ
Was ist MiCA und wann tritt es vollständig in Kraft?
MiCA ist die EU-Verordnung über Märkte für Krypto-Assets (Markets in Crypto Assets). Sie tritt am 1. Juli 2026 vollständig in Kraft. Ab diesem Datum müssen alle Crypto-Exchanges und Dienstleister, die EU-Privatkunden bedienen, eine gültige MiCA-Zulassung besitzen oder ihre Tätigkeit in der EU einstellen.
Welche Exchanges sind für EU-Nutzer MiCA-konform?
Stand Juli 2026 gehören zu den Exchanges mit bestätigter MiCA-Zulassung Kraken, Coinbase, Bitpanda und Bybit EU. KuCoin besitzt eine Lizenz, darf aber keine neuen Kunden aufnehmen. MEXC und HTX besitzen keine MiCA-Lizenzen. Der Status von Binance bleibt unklar. Prüfe immer direkt über das öffentliche ESMA-Register oder die regulatorischen Angaben der Exchange.
Ist USDT in der EU nach MiCA noch nutzbar?
USDT ist nicht MiCA-konform. MiCA-lizenzierte Exchanges dürfen nicht aktiv für den USDT-Handel werben oder ihn für EU-Privatkunden ermöglichen. USDT in einer Self-Custody-Wallet zu halten ist nicht verboten. Die praktische Folge für die meisten EU-Nutzer ist, dass USDT auf lizenzierten Plattformen nicht mehr verfügbar ist und USDC zur wichtigsten konformen Dollar-Stablecoin-Alternative wird.
Worüber hat der US-Senat in Bezug auf den digitalen Dollar abgestimmt?
Der US-Senat hat dafür gestimmt, der Federal Reserve die Ausgabe einer digitalen Zentralbankwährung bis 2030 zu untersagen, während die EU in derselben Woche die Entwicklung des digitalen Euro vorangetrieben hat. Die beiden Rechtsräume haben bei staatlich ausgegebenem digitalem Geld direkt gegensätzliche Ansätze gewählt.
Was sollte ich mit Geldern auf nicht MiCA-konformen Exchanges tun?
Zahle sofort entweder auf eine MiCA-konforme Exchange oder in eine Self-Custody-Wallet aus. Warte nicht auf Ankündigungen der Plattform. Durchsetzungsmaßnahmen gegen nicht konforme Plattformen können Auszahlungssperren und operative Störungen umfassen, die einen rechtzeitigen Ausstieg erschweren.
Der 1. Juli 2026 ist kein Datum in der Zukunft. Es ist diese Woche.
Die Exchanges, die dich nicht legal bedienen dürfen, schließen den Zugang entweder bereits oder werden dies in Kürze tun. Das USDT, das du auf lizenzierten Plattformen hältst, muss angegangen werden. Die Gelder auf nicht konformen Plattformen müssen jetzt verschoben werden, nicht erst nach der Ankündigung, die alle auf einmal handeln lässt.
Die regulatorische Landschaft wird in Echtzeit neu gezeichnet. Europa und Amerika bewegen sich bei staatlichem digitalem Geld in entgegengesetzte Richtungen. MiCA bündelt den EU-Crypto-Markt um eine kleinere Zahl lizenzierter, rechenschaftspflichtiger Plattformen. Der CLARITY Act in den USA schafft einen anderen Rahmen für einen anderen Markt.
Nichts davon ändert den zugrunde liegenden Wert der Technologie. Es ändert die Infrastruktur, über die du darauf zugreifst, und diese Infrastruktur jetzt richtig aufzustellen verdient deine unmittelbare Aufmerksamkeit.
Schau dir den geprüften Exchange-Bereich auf CryptoDroply für MiCA-konforme Optionen an →
PRO-Mitglieder erhalten fortlaufende regulatorische Updates zur MiCA-Umsetzung, zu Entwicklungen beim CLARITY Act und zu Änderungen im Compliance-Status von Exchanges, sobald sie eintreten.